

MobilDeniz
tarafından DenizBank
4,6
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,6
- Fiyat
- Free
- İndir
- 10.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
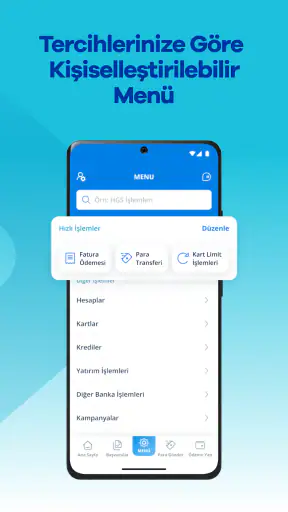
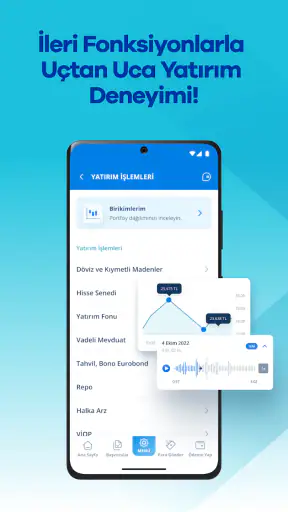
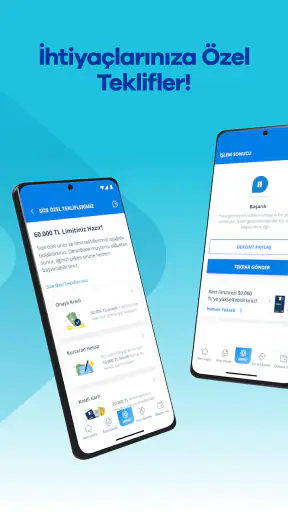
 Analiz eden: Getfullapps
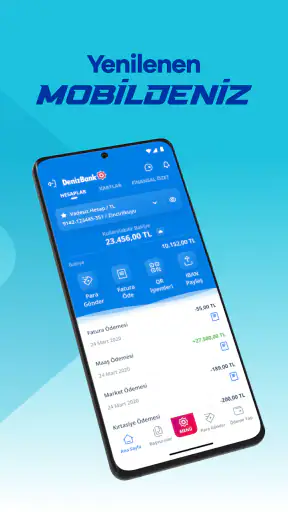
Mobil bankacılık uygulamalarını değerlendirirken benim için ilk ölçüt, yalnızca para gönderip gönderememek değil; günlük hayatın telaşı içinde işlemleri ne kadar anlaşılır ve kontrollü hâle getirdiğidir. MobilDeniz, DenizBank tarafından geliştirilen, finans işlemlerini telefona taşıyan ücretsiz bir uygulama. Benim kullanımımda en güçlü tarafı, bankaya gitmeyi gerektiren küçük işleri azaltması ve hesabı kontrol etmek için pratik bir başlangıç noktası sunması oldu.
İlk kez mobil bankacılığa geçiyorsanız, uygulamayı indirir indirmez her özelliği çözmeye çalışmanız gerekmiyor. Ben önce hesabıma erişimin çalıştığını doğrular, sonra ekranları acele etmeden tanırdım. İlk başarıyı da karmaşık bir işlemle değil, hesap durumunu görüntülemek veya daha önce planladığım basit bir ödemeyi dikkatle tamamlamakla ölçerdim. Bu sırayla ilerlemek, uygulamayı öğrenirken gerçek bir para transferi yapma baskısını azaltır.
Uygulama, DenizBank müşterileri için tasarlanmış. Bu ayrım önemli: Başka bir bankada hesabı olan biri için genel amaçlı bir bütçe takip aracı değil, DenizBank hesabıyla birlikte anlam kazanan bir mobil bankacılık deneyimi. Uygulama mağazasında 4,6 ortalamaya sahip olması ve 10 milyondan fazla kuruluma ulaşması, geniş bir kullanıcı kitlesinin ilgisini çektiğini gösteriyor. Yine de yüksek kullanım oranı, herkes için en iyi seçenek olduğu anlamına gelmiyor; özellikle banka değiştirmek istemeyen veya yalnızca nakit kullanan kişiler için faydası sınırlı kalabilir.
Ev içinde ortak finans takibinde nerede işe yarıyor?
Bir evde finans işlemleri çoğu zaman tek kişinin sorumluluğunda görünür, fakat ödemeler ve para transferleri ortak bir planın parçasıdır. Ben MobilDeniz’i bu açıdan düşündüğümde, uygulamanın asıl değerini “herkes aynı hesabı kullansın” yaklaşımında değil, yetkili hesap sahibinin işlemleri zamanında takip edebilmesinde görüyorum. Kira, fatura, okul masrafı veya alışveriş ödemesi gibi işler telefondan kontrol edilebildiği için evdeki finans konuşmaları daha somut hâle gelebiliyor.
Örneğin ay sonuna yaklaşırken bir aile üyesi faturayı öderken diğer kişi hesabın durumunu kontrol etmek isteyebilir. Böyle bir durumda uygulamayı sırayla kullanmak yerine, hesap sahibinin işlemi kendi cihazından yapması daha sağlıklı bir düzen oluşturur. Benim tavsiyem, ortak kullanım ihtiyacını uygulamayı herkesin telefonuna kurarak çözmeye çalışmamak. Bankacılık uygulamalarında hesap güvenliği, pratiklik kadar önemlidir; cihaz paylaşımı veya giriş bilgilerini başkasına bırakmak, kısa vadede kolay görünse de uzun vadede gereksiz risk yaratabilir.
MobilDeniz’in ev içindeki en gerçekçi kullanım şekli, bir kişinin hesap hareketlerini ve ödemeleri yönetmesi, diğer kişilerin ise gerekli bilgileri kendi aralarında konuşarak takip etmesidir. Bu yöntem, kimin hangi işlemi yaptığı konusunda daha net bir sınır bırakır. Özellikle ortak bütçede “ödemeyi kim yaptı, para hangi hesaptan çıktı?” gibi sorular sık yaşanıyorsa, işlem geçmişini düzenli kontrol etmek faydalı olur.
Burada uygulamadan bir aile bütçesi yöneticisi beklememek gerekiyor. Mobil bankacılık uygulaması olarak temel amacı bankacılık işlemlerini yürütmek. Ev bütçesini kategorilere ayırmak, herkesin harcama limitini belirlemek veya aile üyeleri arasında görev dağılımı yapmak isteyenler, bunun için ayrıca bir yöntem kullanmalı. Ben bu nedenle uygulamayı bütçenin kendisi değil, bütçeyi uygularken kullanılan finansal kontrol noktası olarak görüyorum.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Kurulumda sınırları baştan belirlemek
Kurulum ve ilk kullanım aşamasında acele etmemek önemli. MobilDeniz’in çalışması için DenizBank müşterisi olmanız ve hesabınıza uygun erişim adımlarını tamamlamanız gerekir. Bu, uygulamayı indirmenin tek başına yeterli olmadığı anlamına gelir. Ben olsam ilk girişten sonra önce hesap ve işlem ekranlarının nasıl düzenlendiğini inceler, ardından para transferi gibi daha kritik işlemlere geçerdim.
İlk girişte takılırsanız, bunu hemen uygulamanın bütün kullanımının zor olacağı şeklinde yorumlamayın. Bankacılık uygulamasına erişim, müşterilik durumunuz ve hesabınıza uygun giriş adımlarının tamamlanmasına bağlıdır. Bu yüzden önce ekrandaki yönlendirmeleri dikkatle takip etmek, doğru hesap bilgileriyle ilerlediğinizden emin olmak ve işlem sırasında acele etmemek daha iyi bir başlangıç sağlar. Bir adımda emin değilseniz, tahmin ederek devam etmek yerine işlemi durdurup bilgileri yeniden kontrol edin.
Telefon ortak kullanılıyorsa sınırları özellikle net çizmek gerekir. Bir aile üyesinin telefonu kısa süreliğine kullanması ile bankacılık hesabına erişmesi aynı şey değil. Ekran kilidi, uygulama giriş bilgileri ve doğrulama adımları kişisel tutulmalı. Bunlar uygulamanın “aile modu” sunduğu anlamına gelmez; tam tersine, ortak cihaz kullanan kişilerin kendi güvenlik sorumluluklarını daha dikkatli düşünmesi gerektiğini gösterir.
Benim pratik önerim, işlemleri yaparken telefonun başında hesabın gerçek sahibi olsun. Para gönderilecek kişi, tutar veya açıklama gibi bilgiler başka bir aile üyesinden gelse bile son kontrol hesap sahibinde kalmalı. Bu küçük alışkanlık, yanlış hesaba gönderim veya yanlış tutar yazma ihtimalini azaltır. Özellikle aceleyle yapılan havale ve ödeme işlemlerinde ekrandaki alıcı bilgilerini okumadan onay vermemek gerekir.
Bir başka yararlı alışkanlık da uygulamayı yalnızca para gerektiğinde açmamak. Hesap hareketlerini belli aralıklarla kontrol etmek, beklenmeyen bir işlemi daha erken fark etmeyi sağlar. Bu, MobilDeniz’e özgü bir otomasyon iddiası değil; uygulamanın sunduğu mobil erişimi daha bilinçli kullanma biçimi. Benim deneyimimde, düzenli kısa kontroller uzun süre sonra toplu bir inceleme yapmaktan daha kolay.
Uygulamanın mevcut sürümü 3.10.0 ve en az Android 7.0 gerektiriyor. Bu ayrıntı, eski bir Android telefon kullananlar için doğrudan önemli. Telefonunuz bu sistem gereksinimini karşılamıyorsa uygulamayı kullanmadan önce cihaz uyumluluğunu kontrol etmeniz gerekir. iPhone tarafında da uygulama deneyimi cihaz ve işletim sistemi koşullarına bağlı olacaktır; bu yüzden indirme öncesinde kendi telefonunuzun mağaza sayfasındaki uyumluluk bilgisini incelemek iyi bir adım.
Evde ödeme koordinasyonunu daha az karışık hâle getirmek
MobilDeniz’i yalnızca para transferi yapılan bir ekran gibi kullanmak yerine, evdeki ödeme akışını kontrol etmek için bir kontrol listesiyle birlikte kullanmak daha verimli. Benim önerdiğim yöntem basit: Ödeme yapılmadan önce kimin ödeyeceği, hangi hesaptan çıkacağı ve işlem açıklamasının ne olacağı konuşulur; işlem tamamlandıktan sonra hesap sahibi uygulamadaki hareketi kontrol eder.
Bu yaklaşım, özellikle aynı gün içinde birkaç ödeme yapılacağı zaman işe yarıyor. Bir aile üyesi elektrik faturasını, diğeri market alışverişini üstlenmiş olabilir. Herkesin birbirinin hesabına girmesi yerine, kendi sorumluluğundaki ödemeyi tamamlayıp bilgi vermesi daha temiz bir iş akışı sağlar. Uygulama burada iletişimin yerini almıyor; yalnızca yapılan işlemin banka tarafındaki karşılığını hızlıca görmeye yardımcı oluyor.
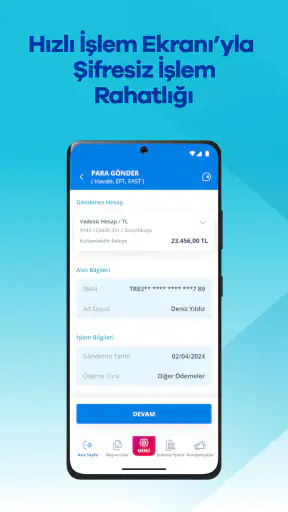
Para gönderirken alıcı bilgilerini mesajlardan kopyalamak kolay görünse de ben son ekranda bilgileri yeniden okumayı tercih ederim. İsim benzerliği, kayıtlı alıcıların karışması veya tutarın yanlış girilmesi gibi sorunlar, uygulamanın ne kadar hızlı çalıştığından daha önemli olabilir. MobilDeniz’in mobil olması işlemi hızlandırıyor; fakat hız, onaydan önce kontrol ihtiyacını ortadan kaldırmıyor.
Evde yaşlı bir yakına finansal konuda destek veriliyorsa, işlemi onun yerine tamamen üstlenmek yerine ekranda ne yapıldığını açıklamak daha doğru olabilir. Hesap sahibi kendi kararını verebiliyorsa, tutarı ve alıcıyı kendisinin görmesi güven duygusunu korur. Ben bu tür durumlarda telefonu uzaktan yönetmek yerine, aynı ortamda adımları birlikte kontrol etmeyi daha güvenli buluyorum.
Öte yandan, ortak giderleri ayrıntılı biçimde bölmek isteyenler MobilDeniz’i tek başına yeterli bulmayabilir. Uygulama üzerinden banka işlemlerini görmek, kimin ne kadar harcadığını otomatik olarak ev bütçesine dönüştürmez. Bu ihtiyacı olanlar, banka hareketlerini kendi not sistemiyle veya ayrı bir bütçe uygulamasıyla eşleştirmeli. Buradaki trade-off açık: Bankacılık işlemlerine doğrudan erişim güçlü, fakat ayrıntılı hane muhasebesi için ek düzen gerekiyor.
Yaş, güven ve hesap sahipliği
Uygulamanın içerik derecelendirmesi PEGI 3. Bu ifade, uygulamanın içerik açısından küçük yaş grupları için uygun sınıfta değerlendirildiğini gösterir; ancak bankacılık hesabının kullanılabileceği anlamına gelmez. Finansal uygulamalarda asıl mesele içerik yaşı değil, hesap sahipliği ve işlem yetkisidir. Çocukların veya gençlerin telefonu kullanabilmesiyle bir banka hesabında işlem yapmaya yetkili olması birbirinden farklı konular.
Bu nedenle evde genç bir kullanıcı MobilDeniz’i görmek istiyorsa, hesabın kime ait olduğu ve hangi işlemlerin yapılabileceği açıkça konuşulmalı. Uygulamayı tanıtmak başka, giriş bilgilerini paylaşmak başka bir şeydir. Benim yaklaşımım, hesap sahibinin yanında uygulamanın ekranlarını göstermek; fakat parolaları, doğrulama bilgilerini veya işlem onayını başkasına bırakmamak olurdu.
Güven konusu yalnızca aile içinde değil, ev arkadaşları arasında da önem taşıyor. Aynı telefonu veya tableti kullanan iki yetişkinin olması, hesapların ortak olduğu anlamına gelmez. MobilDeniz’i kullanan kişi kendi hesabının sınırlarını korumalı. Birinin faturayı ödemeye yardım etmesi gerekiyorsa, işlem sırasında yanında bulunmak, kalıcı erişim vermekten daha iyi bir çözüm.
Uygulamanın ücretsiz olması da bu güvenlik sorumluluğunu azaltmıyor. Ücretsiz indirme, finansal işlemlerin sonuçsuz veya risksiz olduğu anlamına gelmez. Ben uygulamayı değerlendirirken fiyat avantajını olumlu buluyorum; fakat karar verirken asıl ağırlığı erişim kontrolüne ve işlem alışkanlıklarına veriyorum. Ücretsiz olması, DenizBank müşterileri için denemeyi kolaylaştırıyor; yine de uygulamayı kullanma biçimi dikkat gerektiriyor.
Günlük kullanımda güçlü ve zayıf taraflar
MobilDeniz’in güçlü tarafı, bankacılık işlerini bilgisayar başına geçmeden yürütme fikrini günlük rutine yerleştirmesi. Telefon her zaman yakında olduğu için hesap kontrolü, ödeme takibi veya para transferi gibi işleri erteleme ihtimali azalıyor. Benim açımdan bu, özellikle çalışma saatleri dışında yapılması gereken küçük işlemlerde değerli.
Arayüzün gerçek başarısı ise yalnızca işlem sayısında değil, doğru ekranı hızlı bulabilmekte ortaya çıkıyor. İlk kullanımda menülerde gezinmek için kısa bir alışma süresi gerekebilir. Bu nedenle acil bir ödeme yapmadan önce uygulamayı sakin bir zamanda açıp hesap hareketleri, transfer ve ödeme bölümlerinin yerini öğrenmek mantıklı. Böylece ilk kritik işlem, aynı zamanda uygulamayı keşfetme anına dönüşmez.
İlk anlamlı işleminiz küçük ve kolayca doğrulayabileceğiniz bir ihtiyaç olsun. Örneğin, zaten yapmayı planladığınız bir ödemeyi seçip alıcı ve tutar bilgilerini iki kez kontrol ederek ilerleyebilirsiniz. İşlem bitince hesap hareketlerinde karşılığını aramak da uygulamayı yalnızca düğmelere basılan bir araç olarak değil, işlem öncesi ve sonrası kontrol noktası olarak kullanmanızı sağlar. Bu alışkanlık, uygulamaya yeni başlayan biri için en rahat öğrenme yolu.
Zayıf taraf olarak, mobil bankacılığın getirdiği dikkat yükünü söyleyebilirim. Küçük ekranda alıcı, tutar ve hesap bilgileri aynı anda kontrol edilmek zorunda kalabilir. Telefonun bildirimleri, düşük pil veya zayıf bağlantı gibi günlük koşullar da işlemi kesintiye uğratabilir. Bunlar MobilDeniz’in tek başına kusuru değil; telefondan finans yönetmenin doğal sınırlamaları. Fakat acil ve yüksek tutarlı bir işlemde kullanıcı bunu hesaba katmalı.
Geleneksel banka şubesiyle karşılaştırınca uygulama hız ve erişim bakımından daha pratik. Şubede bir görevliyle yüz yüze konuşmak isteyen, karmaşık bir konuda açıklama bekleyen veya dijital işlemlerde kendini rahat hissetmeyen biri içinse şube deneyimi daha uygun olabilir. Telefon bankacılığı da benzer biçimde hızlı destek sağlayabilir; ancak uygulamanın avantajı, hesap ekranlarını ve işlemleri kendi başınıza yönetebilmeniz.
Genel amaçlı para transferi uygulamalarıyla karşılaştırıldığında MobilDeniz’in farkı, DenizBank hesabıyla doğrudan bağlantılı olması. Sadece arkadaşlarla küçük masrafları paylaşmak isteyen biri için bağımsız bir ödeme aracı daha basit gelebilir. Buna karşılık hesabını, ödemelerini ve banka hareketlerini tek bir DenizBank uygulamasında görmek isteyen kullanıcı için ayrı uygulamalar arasında geçiş yapma ihtiyacı azalır.
Kimler için mantıklı, kimler başka seçenek düşünmeli?
DenizBank müşterisiyseniz ve hesap işlemlerini çoğunlukla telefondan yapmak istiyorsanız, MobilDeniz’i denemek mantıklı. Özellikle düzenli ödeme yapan, hesabını gün içinde kontrol eden veya şubeye gitmek istemeyen kullanıcılar uygulamanın pratikliğinden yararlanabilir. Ev içinde finans koordinasyonu yapan kişi için de işlemleri tek bir yetkili cihazdan takip etmek düzen sağlayabilir.
Uygulama, bankacılık işlemlerini mümkün olduğunca kendi başına yönetmek isteyen yetişkinler için daha uygun. Ekranları okumakta zorlanan veya dijital bankacılığa yeni geçen kişiler için ilk aşamada güvendiği bir yakınının yanında olması yararlı olabilir. Fakat yardımın kalıcı hesap erişimine dönüşmemesi gerekir; destek ile yetkiyi birbirinden ayırmak burada temel nokta.
DenizBank hesabınız yoksa ya da bankalar arasında işlem yapmayı tek bir bağımsız platformda toplamak istiyorsanız, MobilDeniz sizin için ilk tercih olmayabilir. Aynı şekilde ayrıntılı ortak bütçe tabloları, otomatik gider sınıflandırması veya aile üyelerine göre harcama takibi arıyorsanız, yalnızca bu uygulamaya güvenmek beklentinizi karşılamayabilir. Ben böyle bir durumda MobilDeniz’i banka işlemleri için, ayrı bir bütçe yöntemini ise planlama için kullanırdım.
Eski bir Android cihaz kullananların minimum sistem gereksinimini göz önünde bulundurması gerekiyor. Uygulamanın ücretsiz olması deneme kararını kolaylaştırsa da telefonun güvenli ve güncel olması daha önemli. Finansal uygulamalarda eski cihaz, ortak kullanım ve dikkatsiz giriş alışkanlıkları bir araya geldiğinde pratiklik avantajı azalabilir.
Bir başka seçim ölçütü de hangi işi çözmeye çalıştığınız. DenizBank hesabınızı yönetmek, hareketleri gözden geçirmek ve rutin bankacılık işlemlerini telefondan yürütmek istiyorsanız bu uygulama amacına uygun. Harcamaları ev halkına göre bölmek, farklı bankalardaki hesapları tek bir tabloda karşılaştırmak ya da uzun vadeli bütçe planı çıkarmak istiyorsanız, bankacılık uygulamasını bu işlerin tamamını yapan bir sistem gibi görmemek daha gerçekçi. Bu durumda ayrı bir planlama yöntemiyle birlikte kullanmak daha dengeli olur.
Benim household kararım
MobilDeniz’i, DenizBank müşterilerinin günlük finans işlerini telefondan yönetmesi için kullanışlı ve erişilebilir bir seçenek olarak değerlendiriyorum. En sevdiğim tarafı, hesap kontrolünü ve rutin bankacılık işlerini evden çıkmadan yapmaya yardımcı olması. 2018’de yayımlanan uygulama, bugün 31 binden fazla kullanıcı yorumuyla geniş bir kullanım geçmişine sahip; bu da tek başına kalite garantisi değil, fakat uygulamanın günlük hayatta ciddi bir karşılığı olduğunu gösteriyor.
Benim için doğru kullanım modeli şu: Hesap sahibi uygulamayı kendi cihazında kullanır, evdeki ödemeler önceden konuşulur, her işlemden önce alıcı ve tutar kontrol edilir, hesap hareketleri de düzenli aralıklarla gözden geçirilir. Bu sınırlar korunduğunda MobilDeniz, ortak yaşamın finansal karmaşasını azaltabilir. En iyi sonucu, aile hesabını herkese açarak değil, sorumluluğu netleştirerek veriyor.
Son kararım olumlu, fakat koşullu. DenizBank müşterisi olan, mobil bankacılığa alışmak isteyen ve hesabını günlük olarak takip etmeyi önemseyen bir arkadaşıma öneririm. Buna karşılık çocukların veya ev arkadaşlarının ortak giriş yapmasını isteyen, ayrıntılı aile bütçesi yönetimi bekleyen ya da yüz yüze banka desteğini tercih eden birine farklı bir çözümün daha uygun olacağını söylerim. Uygulamanın finans kategorisindeki yeri net: banka hesabını cebinde taşımak için pratik bir araç; aile bütçesinin tamamını tek başına yöneten bir sistem değil.
Ücretsiz olması ve PEGI 3 yaş derecelendirmesi erişim açısından rahat bir izlenim verse de finansal güvenlikte asıl karar kullanıcı davranışına bağlı. Ben MobilDeniz’i bu bilinçle kullanıldığında günlük ödemeleri kolaylaştıran, hesap hareketlerini daha görünür kılan ve DenizBank müşterilerinin bankacılık işlerini hızlandıran başarılı bir mobil uygulama olarak görüyorum.
Artıları
- Fatura ve düzenli ödeme talimatları kolayca yönetilebiliyor.
- Karekod ile hızlı ve pratik ödeme seçeneği sunuyor.
- Yatırım işlemleri ve portföy takibi mobil cihazdan yapılabiliyor.
- Kampanya ve banka duyurularına uygulama içinden ulaşılabiliyor.
- Kart limitleri, ekstreler ve harcama detayları anlık görüntülenebiliyor.
Eksileri
- Bazı işlemler için ek güvenlik doğrulaması süreci uzatabiliyor.
- Yoğun dönemlerde bildirimler gecikmeli ulaşabiliyor.
- Yatırım özelliklerini kullanmak yeni kullanıcılar için karmaşık olabilir.
- Bazı hizmetlere erişim için DenizBank müşterisi olmak gerekiyor.
- Uygulama performansı eski cihazlarda zaman zaman yavaşlayabiliyor.
MobilDeniz hakkında sıkça sorulan sorular
MobilDeniz nedir ve hangi bankanın müşterileri kullanabilir?
MobilDeniz, DenizBank müşterilerinin bankacılık işlemlerini mobil cihaz üzerinden gerçekleştirmesini sağlayan resmi mobil bankacılık uygulamasıdır. Hesap ve kart bilgilerini görüntüleme, para transferi yapma, fatura ödeme, kredi başvurusu ve yatırım işlemleri gibi birçok hizmet sunar. Uygulamayı kullanabilmek için genellikle DenizBank’ta aktif bir müşteri kaydınız ve mobil bankacılık giriş bilgilerinizin bulunması gerekir.
MobilDeniz ile hangi bankacılık işlemleri yapılabilir?
Uygulama üzerinden bakiye ve hesap hareketlerini kontrol edebilir, kendi hesaplarınız arasında para aktarabilir, başka bankalara EFT veya FAST gönderebilir ve DenizBank hesaplarına havale yapabilirsiniz. Ayrıca kredi kartı borcu ödeme, fatura ve vergi ödemeleri, otomatik ödeme talimatları, kredi başvuruları ve bazı yatırım işlemleri de desteklenir. Kullanılabilen özellikler müşteri profilinize ve bankanın güncel hizmetlerine göre değişebilir.
MobilDeniz güvenli mi, giriş yaparken hangi önlemler kullanılıyor?
MobilDeniz, bankacılık işlemleri için şifre, cihaz doğrulama ve işlem onayı gibi güvenlik adımlarından yararlanır. Bazı cihazlarda parmak izi veya yüz tanıma ile giriş seçeneği de kullanılabilir. Buna rağmen kullanıcıların uygulamayı yalnızca resmi mağazalardan indirmesi, şifrelerini kimseyle paylaşmaması ve halka açık Wi-Fi ağlarında hassas işlemler yaparken dikkatli olması gerekir. Telefon kaybolduğunda bankayla hemen iletişime geçilmelidir.
MobilDeniz’i kullanmak ücretli mi ve internet bağlantısı gerekir mi?
MobilDeniz uygulamasını indirmek ve kullanmak için genellikle ayrıca bir uygulama ücreti alınmaz; ancak mobil operatörünüz internet kullanımı için ücretlendirme yapabilir. Para transferi, fatura ödeme veya diğer bankacılık işlemlerinde uygulanabilecek ücret ve limitler DenizBank’ın güncel tarifesine göre belirlenir. Uygulamayı kullanmak için Wi-Fi ya da mobil veri bağlantısı gerekir ve bazı işlemlerde SMS doğrulaması istenebilir.
MobilDeniz çalışmazsa veya giriş yapamazsam ne yapmalıyım?
Giriş sorunu yaşadığınızda öncelikle internet bağlantınızı, uygulamanın güncel olup olmadığını ve cihazınızın tarih-saat ayarlarını kontrol edin. Şifrenizi art arda yanlış girmek hesabınızın geçici olarak bloke olmasına neden olabilir. Uygulamayı kapatıp yeniden açmak veya güvenilir bir bağlantıyla tekrar denemek yardımcı olabilir. Sorun devam ederse resmi DenizBank müşteri hizmetleriyle iletişime geçin; güvenlik nedeniyle şifrenizi üçüncü kişilerle paylaşmayın.

MobilDeniz
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan oncemusteri@denizbank.com üzerinden iletişime geçin, http://www.denizbank.com adresini ziyaret edin veya https://www.denizbank.com/en/personal-data-protection/mobildeniz-privacy-policy-application-permissions sayfasını inceleyin.










